铁矿石退潮 澳大利亚资源热降温的结构性逻辑
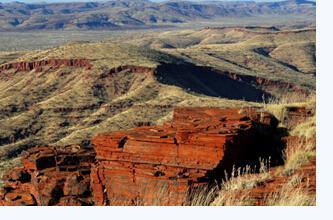
德勤近期发布的报告指出,澳大利亚资源热持续降温,其中铁矿石作为该国最重要的出口资源之一,其市场表现尤为引人关注。曾几何时,西澳大利亚州皮尔巴拉地区的铁矿石开采热潮,撑起了澳大利亚经济连续数十年的繁荣,也让“矿业歌剧院”般的乐观情绪弥漫在珀斯的街头。潮水正在退去,这次的降温并非短期的价格波动,而是一场由供需格局、全球能源转型与地缘经济重构共同驱动的结构性调整。
需求侧:中国钢铁产量见顶与结构性减量
澳大利亚铁矿石出口的黄金时代,几乎与中国城镇化与工业化高速推进的周期完全重合。中国粗钢产量在2020年突破10亿吨峰值后,已进入平台期甚至缓慢下行通道。房地产行业深度调整、基建投资边际效益递减,叠加废钢积蓄量上升带来的电炉钢替代效应,导致对进口铁矿石的边际需求持续收缩。德勤报告数据显示,澳大利亚铁矿石出口量虽仍维持高位,但增长动能明显减弱,价格中枢较2021年历史高点已回落逾三成。需求侧的“天花板”不再遥远,而是成为定价的硬约束。
供给侧:多元化格局削弱澳洲议价权
与此全球铁矿石供给版图正在重塑。巴西淡水河谷经过产能恢复后重新扩大市场份额,几内亚西芒杜项目——这座被称为“全球最后一座未开发的世界级高品位铁矿”——预计在2025年底投产,并将于2026年起逐步放量。西芒杜的450万吨初期产能中,相当部分将定向供应中国市场,为买方提供替代选项。印度、南非等地的铁矿出口也在增加。澳大利亚矿业巨头固然拥有成熟的供应链和较低的开采成本,但“卖方市场”的终结意味着它们必须从靠价走向靠量、靠成本管控,利润空间被系统性压缩。
能源转型:绿色钢铁改写铁矿石估值逻辑
更深层的降温动力来自全球碳中和进程。欧盟碳边境调节机制已进入过渡期,日本、韩国及中国大型钢企纷纷布局氢冶金、直接还原铁等低碳工艺。高炉流程中,高品位块矿和球团矿更受青睐,而澳大利亚出口量最大的主流粉矿——品位多在56%至62%之间——面临结构性需求分化。力拓、必和必拓等公司已在西澳试点低碳炼铁技术,并加大对高品位矿区的资本投入,但资产重新配置需要时间,短期内折价压力日益显性化。铁矿石不再仅是规模游戏,而是排放强度的竞赛。
澳大利亚经济:从资源红利到转型焦虑
资源热降温对澳大利亚宏观经济的影响不容忽视。铁矿石出口贡献了该国约15%的货物出口收入及可观的矿业投资。降温带来的税收、就业和区域经济疲惫感已经开始显现。联邦政府虽然正加速推动关键矿产(锂、钴、稀土)与绿色氢能的发展,但缺少铁矿石这样量级的“现金牛”,财政缓冲垫必然变薄。西澳州政府已多次呼吁联邦层面加快审批改革,降低矿业项目运营成本,以維持产业吸引力。与此澳元汇率与矿业资本支出之间多年来形成的共振关系趋于松散,货币政策面临的不确定性上升。
铁矿石的故事:从繁荣周期到合理回归
德勤的这份报告,其实不应被误读为澳大利亚资源行业的衰落,更好的解读是“回归常态”。全球资源品市场本质上具有周期性,超常繁荣往往源于特定阶段的错配。中国增长阶段转换叠加全球低碳转型,正驱动铁矿—钢铁—制造业链条的新均衡。对澳大利亚而言,挑战不在于铁矿石是否还重要,而在于如何在价格中枢下移的过程里,通过技术与制度创新维持采矿业竞争力,并且将过往的矿业红利高效转化为未来产业与人力资本优势。铁矿石潮水的退去,未必是冬日将至;它是一片更冷静海滩的显现,等待骑浪者在结构潮汐中寻找新的平衡。
如若转载,请注明出处:http://www.swcj99.com/product/51.html
更新时间:2026-10-15 00:42:29